发布时间:2026-11-10 来源:芯智讯
当地时间11月10日,英飞凌科技正式发布了截止2026年9月30日的2026财年第四财度及全年财报。
其中,第四财季营收47.06亿欧元,利润11.19亿欧元,利润率23.8%,创下公司季度新高。
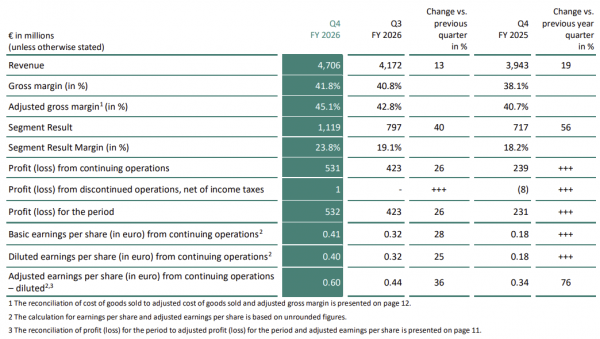
第四财季毛利润19.67亿欧元,毛利率41.8%,较上一季度的40.8%提升1个百分点;调整后毛利率45.1%,较上一季度的42.8%明显改善。运营利润7.75亿欧元,较上一季度的5.94亿欧元增长30%。非部门结果(Non-Segment Result)为负3.44亿欧元,其中1.55亿欧元计入销货成本、4700万欧元计入研发费用、9200万欧元计入销售及管理费用,另有5000万欧元净其他运营支出。
第四季度投资额(含物业厂房设备、其他无形资产及资本化开发成本)升至9.31亿欧元,较上一季度的5.14亿欧元大幅增加,主要反映产能扩张的推进节奏。折旧摊销4.99亿欧元。自由现金流6.56亿欧元,较上一季度的5.99亿欧元继续改善;当季经营现金流达21.71亿欧元,部分被收购ams OSRAM传感器组合支付的5.64亿欧元对价所抵消。
全年营收163.53亿欧元,同比增长12%;部门利润32.23亿欧元,利润率19.7%;调整后每股收益1.73欧元,自由现金流9.93亿欧元,调整后自由现金流19.25亿欧元。
电源系统及汽车业务增长,边缘系统业务下滑
英飞凌在2026年7月调整了组织架构,将业务重组为汽车(ATV)、边缘系统(ES)与电源系统(PS)三大板块。从这三大板块业务的第四财季表现来看:
1、电源系统(PS)
电源系统业务营收在第四财季达到17.96亿欧元,环比增长25%,同比增长高达48%。部门利润5.54亿欧元,利润率30.8%,环比提升约6个百分点。增长主因是AI服务器与数据中心电源需求的全面走强。
2、汽车(ATV)
汽车业务第四财季营收20.89亿欧元,环比增长8%。增长来源是软件定义汽车相关产品、电动出行以及广泛的汽车产品组合。部门利润4.68亿欧元,利润率22.4%,较上一季度的18.4%明显改善。
这一利润率水平与重组前汽车板块曾出现的承压状态相比有所恢复。不过,高压电驱动业务在全年维度上仍对集团利润率构成约1个百分点的拖累。
3、边缘系统(ES)
边缘系统业务在第四财季的营收为3.18亿欧元,环比下降9%。下滑原因主要是项目业务暂时波动,尤其是在某些特定领域。这是三大板块中唯一出现环比营收下降的板块。
需注意,按旧口径列示的Q4数据为:汽车20.89亿欧元、绿色工业电源5.03亿欧元、电源与传感器系统17.96亿欧元、互联安全系统3.18亿欧元。新口径将旧PSS的功率部分归入PS,传感器/RF/USB部分归入ES,因此两组数字不可直接混用。
2026财年AI电源收入17亿欧元
英飞凌第四季电源系统业务增长的核心驱动力来自AI数据中心电源。
英飞凌CEO Hanebeck在电话会议中将这一优势归结为“从电网到核心”的全链路覆盖能力。他还提到了英飞凌正与英伟达合作,将氮化镓基中间总线转换器纳入其参考设计,覆盖800V至50V、12V及6V的全转换比范围,使数据中心运营商在优化机架架构时无需在功率密度与效率之间妥协。
此外,英飞凌收购了印度班加罗尔的C2i Semiconductors,后者专长于软件定义多相控制器与垂直供电的智能功率级,包括基板集成电压调节器。这一收购补上了英飞凌在芯片级供电末端的拼图。
在财报电话会议上,英飞凌管理层披露了一组关键数据:2026财年专用AI电源收入达到17亿欧元,约占集团营收的10%以上;连同非AI机架与服务器的电源解决方案,整体数据中心业务规模约为22亿欧元,其中仅第四财季就贡献了约8亿欧元。这意味着数据中心已从英飞凌的“新兴应用”迅速成长为足以影响集团增速的核心引擎。
Hanebeck表示:“AI正在拓宽并持续成为我们增长与盈利能力的实质性顺风。”
2027财年展望:数据中心电源营收近40亿欧元
基于1欧元兑1.15美元汇率的假设,英飞凌预计2027财年营收约200亿欧元,同比增长超过20%;调整后毛利率44%至49%,部门利润率24%至26%,较2026财年的19.7%提升约5个百分点。
英飞凌预计,2027财年汽车部门预计将实现营收中十位数百分比的增长,边缘系统部门预计将实现营收低十位数百分比的增长。但真正拉动集团增速的仍是电源系统业务,其增速将“显著高于集团整体”。
根据预计,英飞凌2027财年数据中心电源业务营收将接近40亿欧元,较2026财年的22亿欧元近乎翻倍。
需要指出的是,2027财年指引未计入向华邦电子出售NOR Flash与F-RAM存储业务的交易。该交易预计在2027年下半年完成交割,若如期完成,税前收益将使2027财年自由现金流增加最多10亿欧元,但对营收、部门利润率、调整后自由现金流及已动用资本回报率(RoCE)预计不产生重大影响。
英飞凌管理层同时宣布,将停止披露具体订单积压数字,转而提供定性描述,以与多数同业做法一致。但CFO Sven Schneider确认,第四财季积压订单“高于上一季度”。
订单可见性与产能约束
英飞凌之所以停止披露具体订单积压数字的一个关键原因在于,其2027财年的增长将“再次受限于供应”,而非需求。
Hanebeck明确表示,增长是“成功执行产能扩张的函数”。数据中心生态中的头部客户正通过多年期交付与产能预留协议锁定供应,已签署及谈判中的累计销售额已超过100亿欧元。这些协议包含数量承诺与预付款,使投资风险在英飞凌与客户之间分担。
为了应对客户旺盛的需求,英飞凌在德国德累斯顿的新智能功率晶圆厂将在2027财年爬坡,成为电源系统部门增长的关键支撑;英飞凌还将在奥地利菲拉赫启动全球首条300毫米氮化镓量产线;马来西亚库林的碳化硅产能也将继续扩张;后端封测基地曼谷与马六甲也将进一步扩建。
英飞凌2027财年计划资本支出30亿至35亿欧元,研发支出约28亿欧元,折旧摊销约22亿欧元(含约3亿欧元来自收购价格分摊)。调整后自由现金流预计约22亿欧元,自由现金流约18亿欧元。RoCE预计在低十位数百分比区间。
值得一提的是,在财报发布的前一天,英飞凌刚刚宣布了全球首款300毫米功率碳化硅晶圆的功能性器件验证成果。
股息与股东回报
截至2026年9月30日,英飞凌全球员工58,058人,其中研发人员14,922人,较一年前的13,998人增加约900人。
管理委员会计划在2027年2月年度股东大会上提议,将每股股息从0.35欧元上调0.03欧元至0.38欧元,预计派息总额约4.94亿欧元。已发行股份13.06亿股,其中526.57万股库存股不参与分红。